CIBIL रिपोर्ट में ‘Settled’ स्टेटस से लोन मिलने में दिक्कत: Closed और Settled में समझें अंतर
CIBIL में Settled और Closed का अंतर: Settled अकाउंट को Closed कैसे कराएं

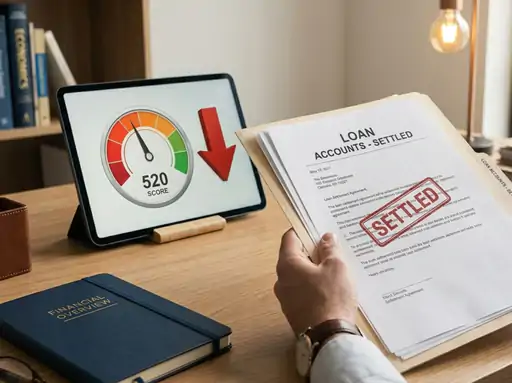
किसी पुराने लोन का भुगतान पूरा न कर पाने की स्थिति में बैंक और ग्राहक के बीच लोन सेटलमेंट हो जाता है। इससे तत्काल वित्तीय दबाव कम हो सकता है, लेकिन क्रेडिट रिपोर्ट पर इसका असर लंबे समय तक दिखाई दे सकता है।
अगर किसी लोन अकाउंट के सामने “Settled” दर्ज है, तो भविष्य में नया पर्सनल लोन, होम लोन या क्रेडिट कार्ड लेते समय lender इस जानकारी को अपने credit assessment में शामिल कर सकता है।
Closed और Settled में क्या अंतर है?
Closed: जब ग्राहक लोन की पूरी बकाया रकम, ब्याज और लागू शुल्क का भुगतान कर देता है, तो लोन अकाउंट को सामान्यतः Closed रिपोर्ट किया जाता है।
Settled: जब ग्राहक पूरी बकाया रकम नहीं चुका पाता और lender कम रकम स्वीकार करके खाते का निपटारा करता है, तो अकाउंट को Settled रिपोर्ट किया जा सकता है।
यानी दोनों स्टेटस का अर्थ एक जैसा नहीं है। Closed का मतलब सामान्यतः पूरी देनदारी का भुगतान है, जबकि Settled का मतलब lender द्वारा कम रकम स्वीकार करके खाते का निपटारा करना है।
Settled स्टेटस से नया लोन क्यों मुश्किल हो सकता है?
जब आप नए लोन या क्रेडिट कार्ड के लिए आवेदन करते हैं, तो lender आपकी क्रेडिट रिपोर्ट और repayment history देख सकता है।
रिपोर्ट में Settled अकाउंट दिखाई देने पर lender इसे आपके पिछले repayment behavior के एक संकेत के रूप में देख सकता है। इसके आधार पर वह अतिरिक्त दस्तावेज मांग सकता है, ब्याज दर अलग तय कर सकता है या अपने credit policy के अनुसार आवेदन पर निर्णय ले सकता है।
हालांकि, सिर्फ Settled स्टेटस होने का मतलब यह नहीं है कि हर बैंक आपका नया लोन निश्चित रूप से रिजेक्ट करेगा। अंतिम फैसला lender की अपनी credit policy, आपकी मौजूदा आय, दूसरे लोन, repayment history और पूरी credit profile पर निर्भर करता है।
उदाहरण से समझिए
मान लीजिए किसी व्यक्ति ने ₹5 लाख का पर्सनल लोन लिया। कुछ समय तक उसने EMI चुकाई, लेकिन बाद में वह शेष ₹3 लाख नहीं चुका पाया।
बैंक से बातचीत के बाद उसने ₹1.5 लाख देकर अकाउंट का settlement करा लिया। ऐसे मामले में पूरी बकाया राशि का भुगतान नहीं हुआ, इसलिए lender खाते को Settled के रूप में रिपोर्ट कर सकता है।
बाद में जब वह व्यक्ति होम लोन के लिए आवेदन करता है, तो lender उसकी रिपोर्ट में पुराने Settled अकाउंट को देखकर अतिरिक्त जांच कर सकता है।
क्या Settled को Closed कराया जा सकता है?
कुछ परिस्थितियों में ग्राहक lender से संपर्क करके settlement में माफ की गई रकम का भुगतान करने और अकाउंट की रिपोर्टिंग स्थिति सुधारने का अनुरोध कर सकता है।
इसके लिए पुराने lender से बात करना जरूरी है। उनसे पूछें कि यदि आप settlement के समय माफ की गई शेष रकम का भुगतान कर दें, तो क्या वे अकाउंट को Closed के रूप में अपडेट करेंगे।
इसके लिए ये कदम उठाएं
1. पुराने lender से संपर्क करें
बैंक या वित्तीय संस्था से पुराने लोन अकाउंट की पूरी जानकारी और वर्तमान स्थिति पूछें।
2. बकाया/माफ रकम की पुष्टि करें
लिखित रूप में पूछें कि settlement के बाद कितनी राशि जमा करने पर अकाउंट को पूर्ण भुगतान के रूप में अपडेट किया जा सकता है।
3. भुगतान का रिकॉर्ड रखें
राशि जमा करने के बाद payment receipt और बैंक द्वारा दिए गए दस्तावेज सुरक्षित रखें।
4. No Dues Certificate/NOC मांगें
यदि lender पूरी देनदारी समाप्त होने की पुष्टि करता है, तो No Dues Certificate या संबंधित closure document जरूर लें।
5. क्रेडिट रिपोर्ट जांचें
इसके बाद अपनी CIBIL रिपोर्ट में अकाउंट का status देखें। अगर lender ने सही जानकारी अपडेट नहीं की है, तो credit bureau के dispute mechanism के जरिए correction request की जा सकती है।
कितने समय में स्टेटस बदलेगा?
यह मानना सही नहीं है कि शिकायत करने के ठीक 30 दिन बाद हर मामले में Settled अपने-आप Closed हो जाएगा। क्रेडिट रिपोर्ट में बदलाव lender द्वारा सही जानकारी उपलब्ध कराने और dispute की जांच/प्रक्रिया पूरी होने पर निर्भर करता है।
अगर lender और credit bureau के रिकॉर्ड में अंतर है, तो संबंधित दस्तावेजों के साथ correction request करना उचित है।
सिर्फ CIBIL स्कोर ही नहीं, पूरी रिपोर्ट देखें
लोन लेते समय बैंक केवल एक स्कोर देखकर फैसला नहीं करते। आपकी क्रेडिट रिपोर्ट में मौजूद repayment history, active loans, outstanding amount, credit utilization, recent enquiries और पुराने accounts जैसे कई factors देखे जा सकते हैं।
इसलिए अगर रिपोर्ट में Settled अकाउंट है, तो उसे नजरअंदाज करने के बजाय lender से बात करके स्थिति स्पष्ट करना और उपलब्ध विकल्पों के बारे में जानकारी लेना बेहतर है।
महत्वपूर्ण: क्रेडिट रिपोर्ट में गलत जानकारी होने पर correction/dispute किया जा सकता है, लेकिन सही जानकारी को केवल शिकायत के आधार पर बदला नहीं जा सकता। Settled से Closed करने के लिए संबंधित lender की पुष्टि महत्वपूर्ण होती है।
हमारे मठ
हम बोलते हैं सच, बिना डर
RNI NO. HARHIN/2023/90591